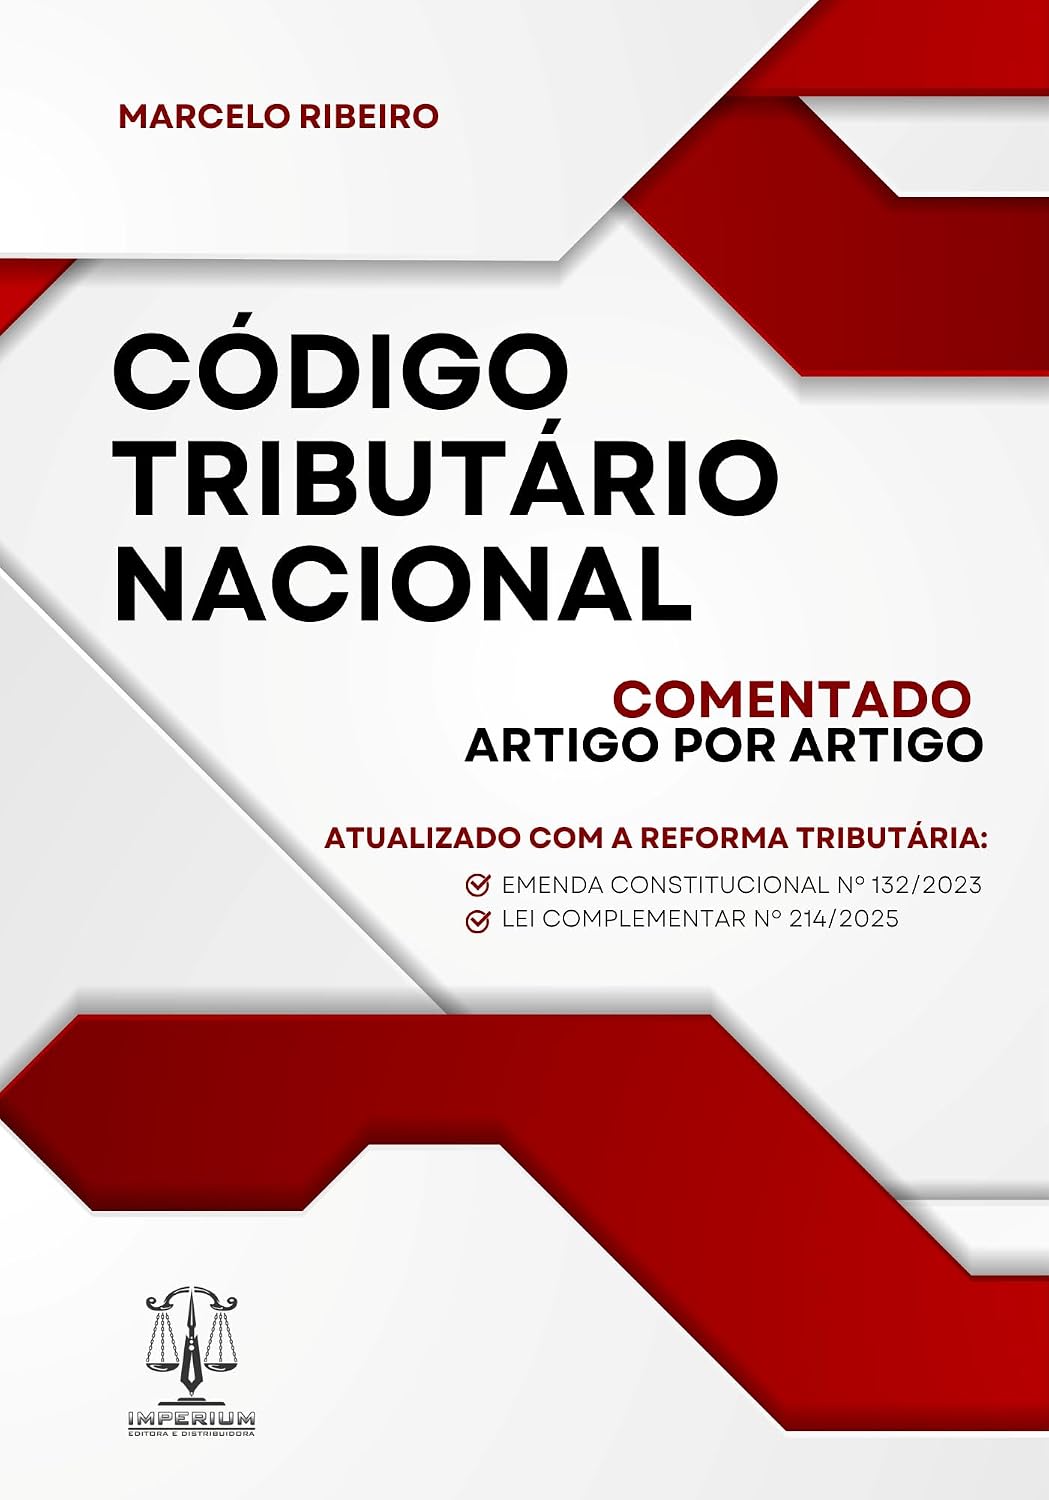
Código Tributário Nacional Comentado pdf de graça baixar
de Marcelo Ribeiro
Escolha um formato:
| zip | Baixar grátis |
|---|---|
| rar | Baixar grátis |
| Baixar grátis | |
| mp3 | Baixar grátis |
| audiobook | Baixar grátis |
| kindle | Baixar grátis |
Descrição do livro
O Código Tributário Nacional (CTN), instituído em 1966 e recepcionado pela Constituição de 1988 como lei complementar, constitui a base do sistema tributário brasileiro. Ele disciplina as relações entre Estado e contribuintes, fixando normas gerais aplicáveis à União, Estados, Distrito Federal e Municípios sobre a instituição, arrecadação e fiscalização de tributos. Entre seus principais conteúdos, o CTN trata da definição e espécies de tributos, competência tributária, limitações ao poder de tributar, obrigações principais e acessórias, lançamento, crédito tributário, prescrição, decadência e garantias do crédito fiscal, além das regras de processo administrativo tributário. Sua aplicação está fundamentada em princípios constitucionais como legalidade, anterioridade, isonomia e capacidade contributiva. Mesmo após décadas, o CTN continua vigente e relevante, mas precisa ser interpretado em harmonia com as recentes transformações do sistema tributário. A Emenda Constitucional nº 132/2023 promoveu uma ampla reforma sobre o consumo, substituindo tributos como ICMS, ISS, IPI, PIS e COFINS pelo Imposto sobre Bens e Serviços (IBS), de competência compartilhada, e pela Contribuição sobre Bens e Serviços (CBS), de competência federal, além de instituir o Imposto Seletivo. A regulamentação dessa reforma veio com a Lei Complementar nº 214/2025, que detalhou a apuração, incidência, regimes especiais e obrigações acessórias dos novos tributos, além de criar o Comitê Gestor do IBS, responsável por uniformizar sua aplicação. Já a Emenda Constitucional nº 123/2023 inovou ao estabelecer a progressividade obrigatória do ITCMD, reforçando critérios de justiça fiscal e redistribuição de renda. Assim, o CTN atravessa um momento de transição estrutural, coexistindo com o antigo sistema até o fim do período de adaptação. Essa fase exigirá ajustes legislativos, interpretações sistemáticas e mudança cultural de agentes públicos, operadores do direito e contribuintes. O objetivo é alcançar maior simplicidade, neutralidade e justiça fiscal, embora os desafios de implementação sejam significativos e demandam constante aprimoramento.

Autores populares
Nikolay Krechet (166) Evgeniia Naumchenko (77) NAK Legal Publishing (71) Vários Autores (66) Office of the Federal Register (51) E.N FUUBE (49) Liber Copia LLC (40) CONGRESO DE LA UNIÓN (39) Office of the Federal Register (U S ) (35) John Barkai (34) NK Gosine (34) Qaabos (34) U S Office of the Federal Register (33) Carlos Roberto Gonçalves (32) MM Editions (28) Additional Contributors (25) Anthony Bandiero JD (25) Legislative Library (25) Robert Hunter (25) Bisez Co (24)