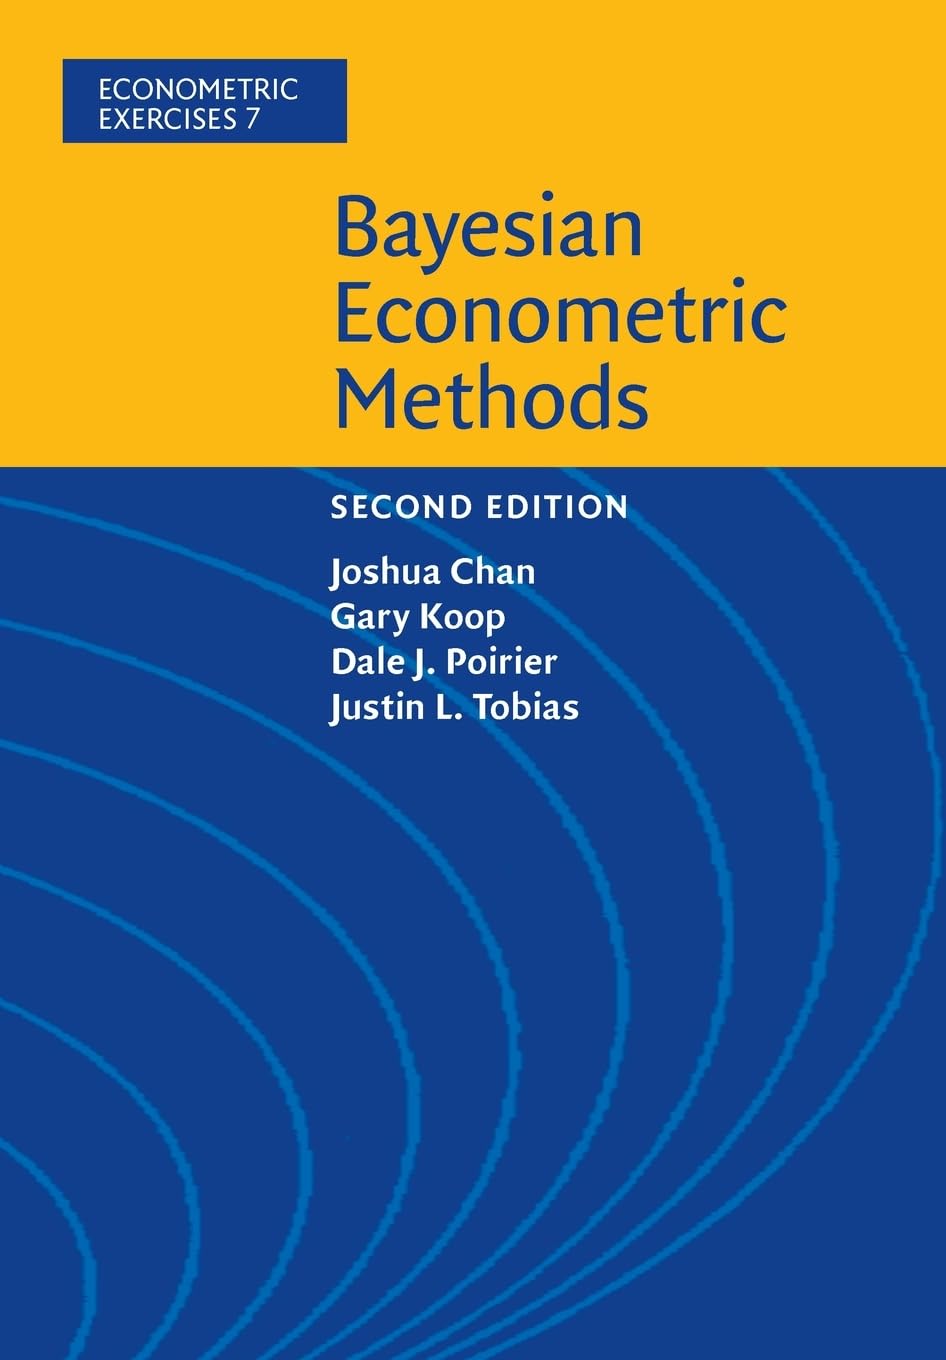
Bayesian Econometric Methods: 7 baixar o livro de graça
de Joshua Chan
Escolha um formato:
| zip | Baixar grátis |
|---|---|
| rar | Baixar grátis |
| Baixar grátis | |
| mp3 | Baixar grátis |
| audiobook | Baixar grátis |
| kindle | Baixar grátis |
Bayesian Econometric Methods: 7
Bayesian Econometric Methods examines principles of Bayesian inference by posing a series of theoretical and applied questions and providing detailed solutions to those questions. This second edition adds extensive coverage of models popular in finance and macroeconomics, including state space and unobserved components models, stochastic volatility models, ARCH, GARCH, and vector autoregressive models. The authors have also added many new exercises related to Gibbs sampling and Markov Chain Monte Carlo (MCMC) methods. The text includes regression-based and hierarchical specifications, models based upon latent variable representations, and mixture and time series specifications. MCMC methods are discussed and illustrated in detail - from introductory applications to those at the current research frontier - and MATLAB(R) computer programs are provided on the website accompanying the text. Suitable for graduate study in economics, the text should also be of interest to students studying statistics, finance, marketing, and agricultural economics.
Procurando Bayesian Econometric Methods: 7? Aqui você encontra tudo sobre este livro de Joshua Chan, publicado por Cambridge University Press. Nesta página estão a descrição da obra, os detalhes da edição (486 páginas) e os formatos disponíveis para baixar: pdf, mp3, áudio-livro, kindle. Se você gosta de Livros Internacionais, Administração, Negócios e Economia, Economia, Econometria, explore também outros títulos da mesma categoria no LivrosQualidade. Veja ainda as outras obras de Joshua Chan em nosso catálogo.
Autores populares
Icon Group International (289) Publishing lmgdaw (229) Nikolay Krechet (123) Kennie B Journals (118) Charles Nehme (107) webmarbook design (97) Riddler Books (94) Ondrej Sarek (87) Jillo Trukudo (77) dkdesigns Publishing (76) Mint and Cherry Notebooks (74) Maria Emmrich (73) Just Visualize It (72) Various (69) Moonpeak Library (67) Reynhard Boegl (67) Bettina Schipp (66) matlasor Sticker's (66) Talor Press (66) Joseph Alexander (65)Principais publicadores
Forgotten Books Independently published Routledge Cambridge University Press Taschen CRC Press Dover Publications Oxford University Press Springer Princeton University Press Wiley Kessinger Publishing Bloomsbury Academic Editorial Tirant lo Blanch Hal Leonard Publishing Corporation O'Reilly Media Gale, U.S. Supreme Court Records Thames & Hudson Audible Studios Tuttle Publishing